

Er zijn mensen die jaren van hun leven hebben doorgebracht zonder te weten hoe je de contante waarde op een obligatie berekent! Daar moet een einde aan komen. We gaan verder met het vorige onderwerp, obligatiemarkten. Het klinkt als een probaat middel om een SOA bij voorbaat te ontwijken, maar lieve lezers, er is hier echt iets aan de hand. Kijk eens naar de rente op tweedehands Franse staatsleningen, de yield van het land.
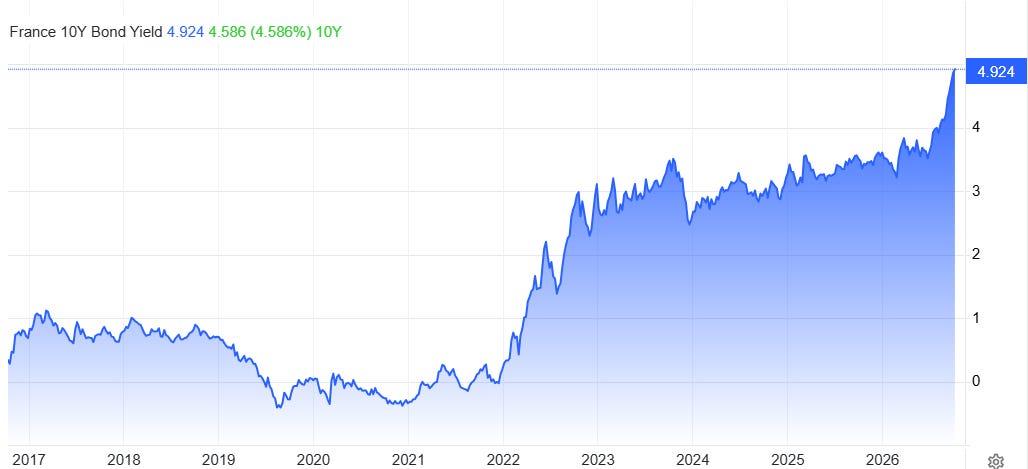
Wat er lijkt te gebeuren, is dat beleggers de obligaties aan het dumpen zijn. Dat betekent praktisch dat ze er rekening mee houden dat Parijs zijn verplichtingen niet altijd, helemaal zal nakomen. Alternatieve verklaringen zijn er niet. Dat zien we aan het verloop van de grafiek. Daar is iets bijzonders aan. Maar wat precies? Wat er gebeurt, is dat landen hun begroting maar niet op orde krijgen, in Nederland begint het ook te piepen en te kraken. Beleggers worden dan zenuwachtig en nemen de benen, een zichtbaar effect.
Lees voor de techniek het vorige artikel, dat we nu kort samenvatten. Een staatshoofd, denk aan de Franse president Macron, kan een obligatie aan een belegger verkopen om de te hoge staatsschulden van dat moment te dekken. Laten we aannemen dat deze belegger een miljoen uitleent tegen vier procent rente. De getallen worden op een stuk papier gezet. Dat proces geschiedt nu digitaal, maar een stuk papier houdt het lekker tastbaar. Als de looptijd tien jaar is, een regeling die je vaak ziet, krijgt de belegger dus elk jaar in totaal veertigduizend euro op een miljoen. In het laatste jaar krijgt hij ook die rente, van vier procent, en wordt de hoofdsom van een miljoen ook teruggestort.
De kans is dan wel groot dat de Franse overheid dat geld nog steeds niet kan missen: dan moeten ze dus meteen een nieuwe lening afsluiten. Als iedereen er vertrouwen in heeft dat Frankrijk zijn zaakjes op orde heeft en dat er wel een klein beetje risico is, dan is vier procent een redelijk bedrag. Nu mag u zelf op ‘France’ zoeken in nieuwsmedia en beoordelen in welke mate er sprake is van een stabiele indruk. Deze dingen houden verband. De recente rellen vinden ook plaats tegen de achtergrond van een discussie over de pensioenleeftijd. De regering wil die verhogen maar dat zorgt voor heftige protesten.
Pensioenen komen in dat land direct uit de staatskas (anders dan in Nederland) en Frankrijk vergrijst snel. Frankrijk kan inderdaad snel in de problemen komen om die bedragen op te hoesten. Hier komen we in een ander artikel op terug. In ieder geval weten beleggers een ding. Als ze nu geld uitlenen aan Frankrijk en intussen worden de pensioenen onbetaalbaar, dan is de kans ook groter dat ze het geleende bedrag straks niet terugkrijgen. Dat zien we terug in de rentegrafiek hierboven. Die rentegrafiek ontstaat, omdat beleggers de stukken onderling tegen andere prijzen verhandelen dan waar ze oorspronkelijk voor zijn uitgegeven. Bij koersen van obligaties rekenen we altijd in procenten. Als een obligatie tegen 100 wordt verkocht, is dat precies 100 procent van de originele prijs. Als een obligatie na een jaar nog steeds op 100 staat, is er dus intussen letterlijk niets gebeurd dat een andere koers zou rechtvaardigen. Tegenwoordig gebeurt er wel genoeg.
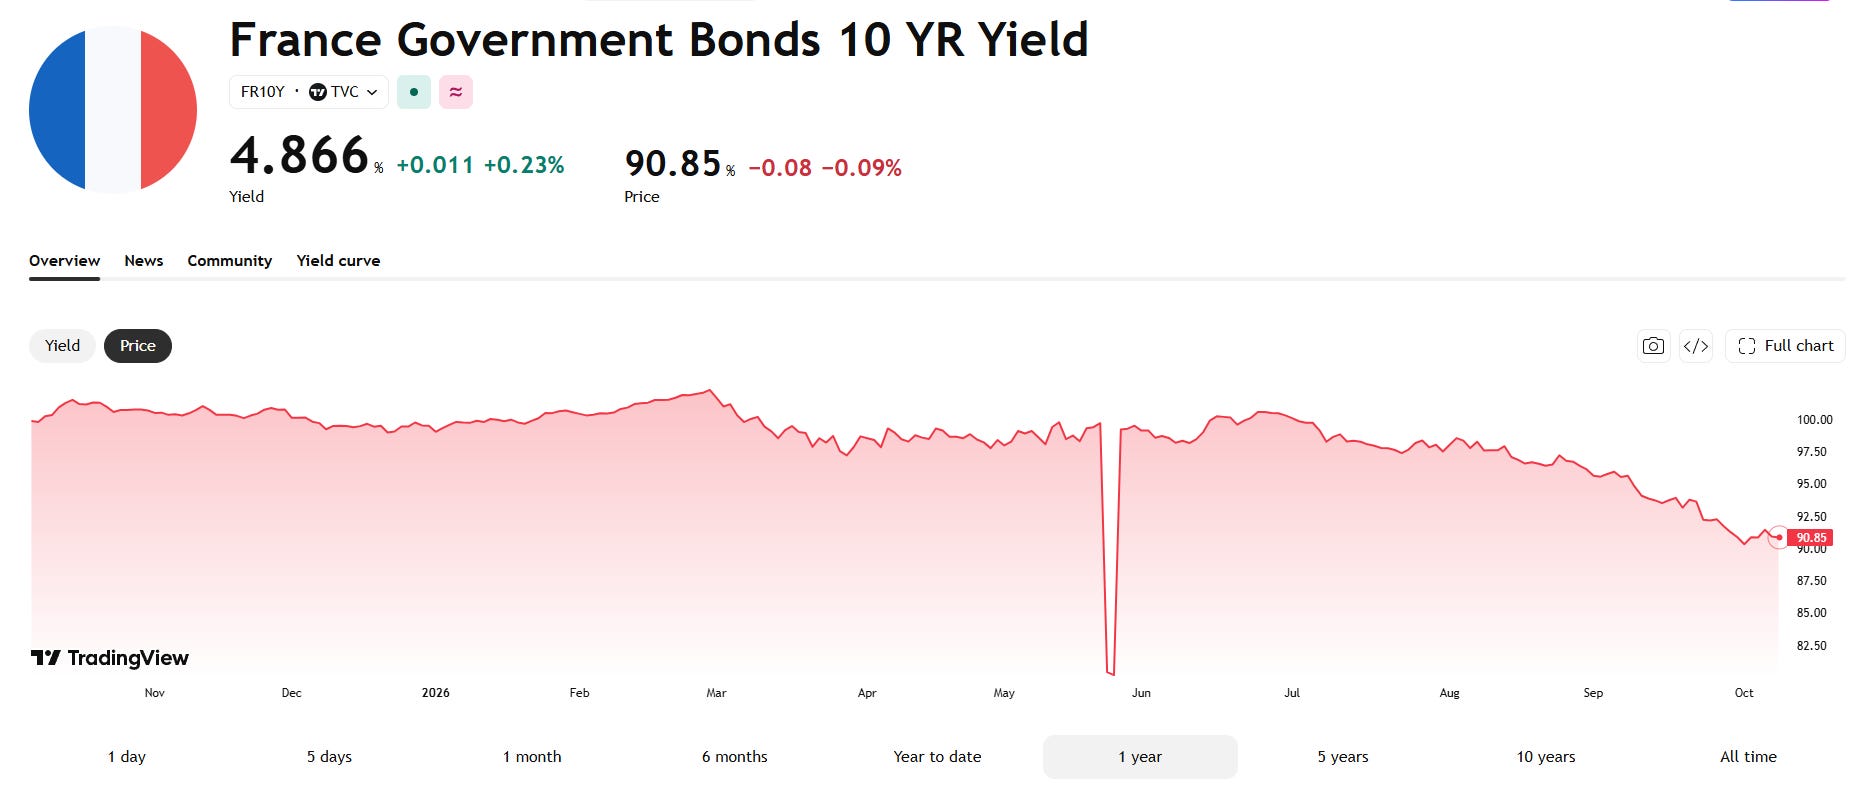
Deze koersen vinden we onder andere op de site van The Wall Street Journal. Neem deze obligatie met een koers van 90,84 procent. Een onfortuinlijke belegger heeft er ooit duizend euro voor neergelegd, die inleg is nu nog maar 908,40 euro waard. Nu zou je kunnen denken: lekker gewerkt Frankrijk, je hebt je stukken gedumpt bij beleggers die het verlies nu slikken. De pijn voelen ze op de secundaire markt en daar is Macron zelf niet actief. Nina Brink deed dat ooit ook zo met WorldOnline.
Deze redenering gaat alleen op, als je niet te kampen hebt met aanhoudende begrotingstekorten. Dan moet je immers elk jaar opnieuw geld lenen - in een beperkte gemeenschap! Je bent dan aangewezen op de bereidwilligheid van beleggers om nog maar een keer een Franse staatsobligatie te kopen. Op een gegeven moment hebben ze er wel een beetje genoeg van. De obligatie hierboven had een vaste rente van 3,7 procent. Beleggers doen het daar niet meer mee. Omdat ze deze stukken dumpen, zal de Franse overheid bij een volgende uitgifte geen 3,7 procent moeten bieden, maar 4,7 procent. Er zit een rare knik in deze grafiek bij juni, vergeet dat: dat is een fout datapunt. Merk op dat de daling vanaf augustus in de koers vanaf augustus overeenkomt met de stijging in de yield helemaal bovenaan, de blauwe grafiek. Zo werken obligatiemarkten.
Kort en goed: het dalen van koersen op de secundaire markt voor Franse obligaties met een vaste rente, betekent dat Frankrijk praktisch gezien tegen hogere financieringslasten aanloopt. De dalende koersen zijn dan wel een verschijnsel op de secundaire markt, maar wat daar gebeurt heeft natuurlijk ook invloed op de primaire markt. Uiteindelijk handelen beleggers met overheden, maar net zo goed met elkaar. Via koersen van obligaties delen beleggers zorgen die ze hebben. Het gaat vaak om grote, professionele partijen met eigen onderzoekers. Kleine beleggers doen er daarom goed aan om te volgen wat er gebeurt. Dalende koersen zullen een reden hebben en dan is een hogere rente gerechtvaardigd.
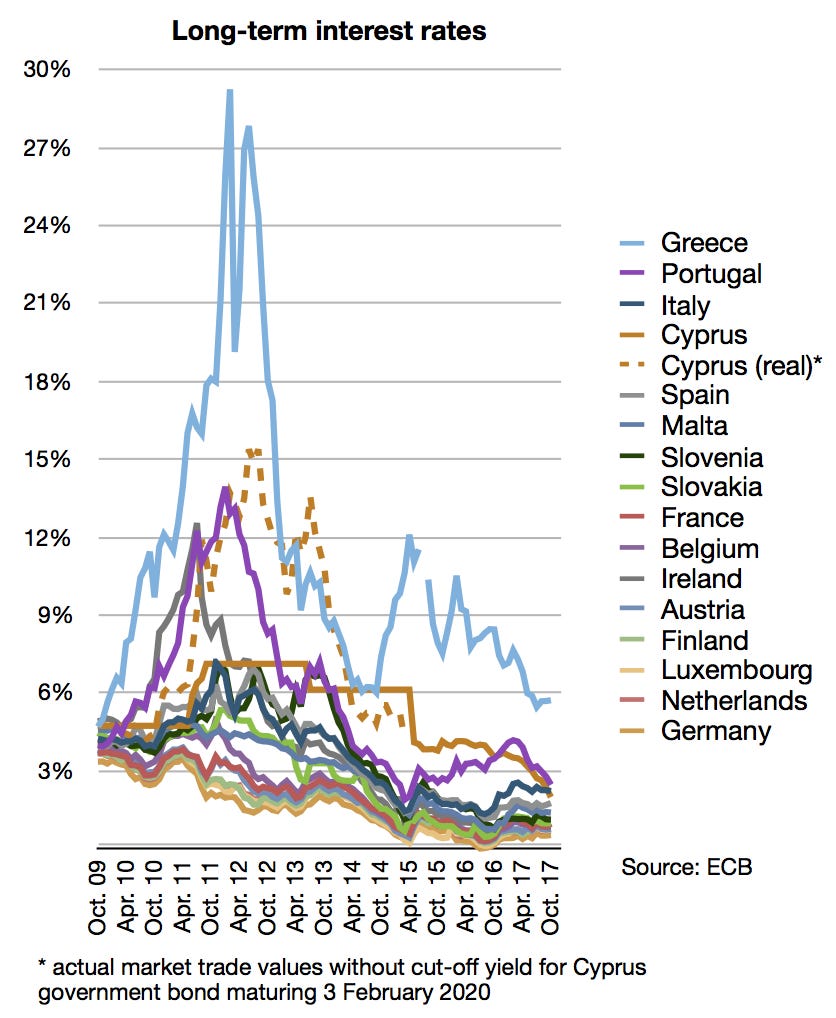
Tijdens de eurocrisis zagen we dit ook gebeuren. De koersen van Griekse obligaties daalden zo hard, dat de yield naar dertig procent steeg. Griekenland heeft die rente nooit echt hoeven betalen. Dat zou de rente zijn geweest, als ze onder die omstandigheden geld hadden geleend. Dat heeft Athene nooit gedaan, want als je tegen dertig procent geld leent bij een schuld groter dan je economie, dan ga je meteen kapot. Alleen kun je dan meteen de ambtenarensalarissen niet betalen.
Het zou te vergelijken zijn met een burger die een bruto inkomen heeft van drieduizend per maand en een lening aangaat met rentelasten van duizend euro per maand. Dan is het snel over. Griekenland kon zichzelf niet langer financieren en had hulp nodig. De les: op een gegeven moment stijgt de yield zo hard, dat een land onder die voorwaarden helemaal geen geld meer gaat lenen. Maar dan heb je dus wel een acute kredietcrisis, want je kunt letterlijk geen rekeningen meer betalen.
Merk ook op dat er bij die kredietcrisis een daling zichtbaar was bij gezondere landen, zoals Nederland. Dat komt omdat veel beleggers hun geld wegtrokken uit obligaties van Griekenland en andere probleemgevallen, om het dan maar in Nederlandse en Duitse obligaties te parkeren. Die beweging heeft Nederland ook geld opgeleverd, miljarden zelfs, maar het exacte bedrag laat zich lastig raden. Frankrijk zag toen ook dalende yields en werd als een veilige haven gezien - destijds. Nu zien we het tegenovergestelde gebeuren. Daarom lees je artikelen over een mogelijke nieuwe kredietcrisis met een hoofdrol voor Frankrijk.
Nu hebben we te maken met meerdere soorten rente. Voor nu relevant: de couponrente, de echte rente (de yield) en de beleidsrente van de ECB. Het klinkt ingewikkelder dan het is. De vaste rente die op zo’n Franse obligatie zit, of die van een ander land: dat is de couponrente en die verandert nooit. In dit voorbeeld ging het om een obligatie met een couponrente van 3,7 procent. Als beleggers die dumpen, daalt de koers ervan en stijgt de yield: dat zien we nu gebeuren. Daarnaast is er de beleidsrente van de ECB. In theorie zou de yield de beleidsrente moeten volgen. Denk er maar eens over na.
De beleidsrente is de rente die de centrale bank doorgeeft aan de particuliere banken, die geld uitlenen aan burgers, aan bedrijven, maar ook hanteren als ze de rente willen berekenen op staatsobligaties. De ECB weet natuurlijk dat als ze de beleidsrente laten dalen, banken vervolgens ook goedkoper geld uitlenen aan de samenleving - burgers, bedrijven en overheid. Dat is ook een uitgesproken doel van de ECB, het staat gewoon op de website. Sinds de start van de ECB in 1999 gaat de rente (blauw) daarom soms omlaag, om de economie te stimuleren. Lezers kennen deze grafiek.
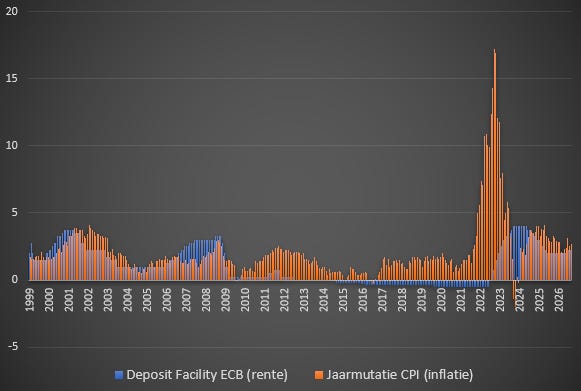
De oranje lijn is de inflatie. Als de ECB de rente laat zakken, kan het gebeuren dat de economie te stevig wordt gestimuleerd. Mensen gaan dan geld lenen voor spullen die er niet zijn, of schaars zijn: je ziet het aan de boodschappen in de winkel maar ook aan ontploffende prijzen voor woningen. De oranje lijn gaat dan omhoog. Die huizen zijn voor een gezin inmiddels niet meer te betalen, er is sprake van een wooncrisis. Een centrale bank kan het dus nooit goed doen. Als ze om nobele redenen de economie willen stimuleren, ontstaat het gevaar dat je gezinnen met een geldprobleem opzadelt. Inflatie afremmen doe je vervolgens met een renteverhoging, maar dan riskeer je weer een recessie. Het is in theorie niet mogelijk om met dezelfde beweging de economie te stimuleren zonder dat je het risico loopt dat boodschappen duurder worden.
Tot de kredietcrisis en de eurocrisis bewegen rente en inflatie met elkaar mee. Dat is geen toeval, dat is beleid. Sinds ongeveer 2010 zien we weleens pieken in de inflatie, de oranje staafjes komen dat relatief ver boven de nullijn uit. Tot de eurocrisis zou de ECB dan ingrijpen met een renteverhoging: in de grafiek zien we na 2000 en 2007 dat de hogere inflatie wordt gevolgd door de blauwe staafjes van de renteverhoging. Dat is geen toeval maar beleid. Ook wie geen econoom is, ziet dat de hogere blauwe staafjes sinds 2010 afwezig zijn. De ECB doet dit om landen te helpen met het oplossen van hun schuldprobleem. Nederland heeft daar geen last van, maar omdat we allemaal dezelfde euro hebben, krijgen we ook hier inflatie. Nederlanders ervaren de last van het oplossen van een probleem dat hier niet speelt, een groot nadeel van een Europese eenheidsmunt.
De ECB houdt de rente dus het liefst zo laag mogelijk, eigenlijk te laag. Na de pandemie zien we dat de inflatie fors oploopt, tot een piek van wel zeventien procent. De ECB moet dan toch ingrijpen en doet dat schoorvoetend. Na de oranje piek bij de pandemie zien we de ECB ingrijpen maar de reactie is duidelijk aan de late kant: vergelijk het maar met het handelen in 2001 en 2007. Dat veroorzaakt de hogere prijzen die mensen nu voelen. Inflatie zit niet tussen de oren, je geld verliest aan waarde. Je zou je kunnen afvragen of de ECB de burgers niet in de steek laat met dit beleid. De beleidsrente laag houden helpt overheden met veel schulden maar zorgt voor hogere prijzen aan de kassa. Het is onomstreden dat de ECB het eerste aspect het belangrijkst vindt.
De lagere beleidsrente zou dus voor een lagere yield moeten zorgen. Een belegger kan immers besluiten om in obligaties te beleggen, omdat die een relatief veilige belegging zijn: overheden zullen eerst de belastingen verhogen, voordat ze verzaken op een rentetermijn die ze een belegger verschuldigd zijn. Bij aandelen in bedrijven is dit gewoon niet mogelijk. De rente op de schuld van een erg veilig land als Nederland of Zwitserland zouden we als risicovrije rente mogen zien. Als een land als iets gevaarlijker wordt gezien, zoals Frankrijk, dan mag je een iets hogere rente verwachten ten opzichte van die risicovrije rente. Dat heet een risicopremie. De yield van bijvoorbeeld Frankrijk zou in alle redelijkheid daarom mogen meebewegen met de beleidsrente. Maar gebeurt dat ook? Niet meer! En ja, dat is gek.
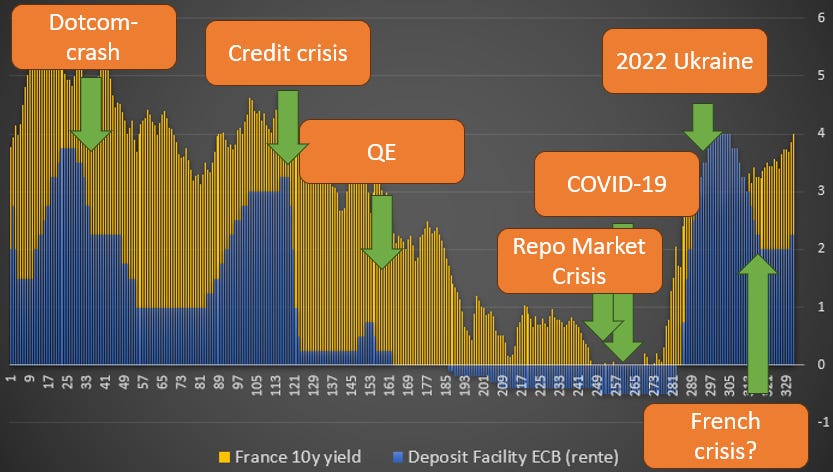
De grafiek met rente en inflatie hierboven wordt vertekend door de inflatie van 2022. Laten we nu eens een nieuwe grafiek maken: de combinatie van de grafiek van de yield van Frankrijk en die met rente en inflatie sinds 1999. Voor de overzichtelijkheid laten we de inflatie weg. Dat levert dit beeld op.
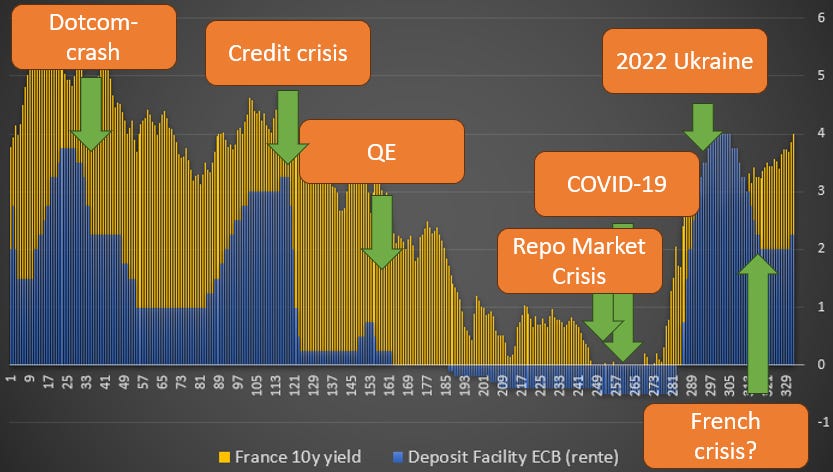
Bij zowel het knappen van de dotcom-bubbel rond 2000 en de recessie tijdens de kredietcrisis tussen 2008 en ongeveer 2012 zien we duidelijk dat yields de beleidsrente van de ECB volgen. Dat is om de genoemde reden logisch. Na 2012 kwam Quantitative Easing, QE. De ECB houdt de rente laag, heel laag: hij wordt zelfs negatief. Daarmee help je landen die hun schulden niet kunnen betalen, het uitgesproken doel van QE. De beleidsrente mag zelfs even negatief worden maar niet te negatief: mensen gaan dan pinnen. Dit is een reden om contant geld te vervangen door een digitale euro, CBDC. Dat laatste is hier even niet het punt.
Na de pandemie gebeurt er iets geks. De rente moet wel omhoog, want er is te veel inflatie. De ECB doet het liever niet maar kan niet anders dan de rente verhogen, tijdelijk. De yield van Frankrijk (geel) stijgt dan ook, zoals we mochten verwachten. Zodra het kan laat de ECB in 2024 de rente weer dalen. Er zijn recentelijk inderdaad enkele lichte renteverhogingen geweest, een noodzaak vanwege de situatie in Iran. De yield van Frankrijk zou om die reden inderdaad mogen stijgen, een beetje.
Sinds 2024 zien we een zorgwekkende trend. De daling in de rente van 4 naar 2 procent wordt niet gevolgd door een dalende yield. Nu zou je kunnen zeggen dat de oorlog in Iran zorgt voor problemen in logistieke ketens. Dat is een bron van inflatie. De ECB zou die inflatie dan kunnen bestrijden met een hogere rente. Als je als belegger weet dat die hogere rente eraan zit te komen, en die professionele beleggers hebben informatiebronnen die u en ik niet hebben, dan zou een lichte stijging van de yield inderdaad terecht zijn. Alleen is de stijging in de Franse yield groter dan de beweging in de beleidsrente.
De ECB probeert met agressief rentebeleid de yield te drukken, de vervelende conclusie is dat dat niet lukt. De Franse yield gaat strak omhoog en dat gebeurt al voor de oorlog in Iran: die zagen beleggers niet aankomen, daar kun je ook niet op beleggen. Het is redelijk om de Franse situatie te vergelijken met die van landen die hun begroting wel op orde hebben, zoals Zwitserland. Dat land is ingesloten door eurolanden en als er op het vlak van rente en inflatie (bijvoorbeeld door onzekerheid over energieprijzen) iets in de buurlanden gebeurt, dan voel je dat ook in dit charmante bergland. Het is geen eiland, eerder het tegenovergestelde.
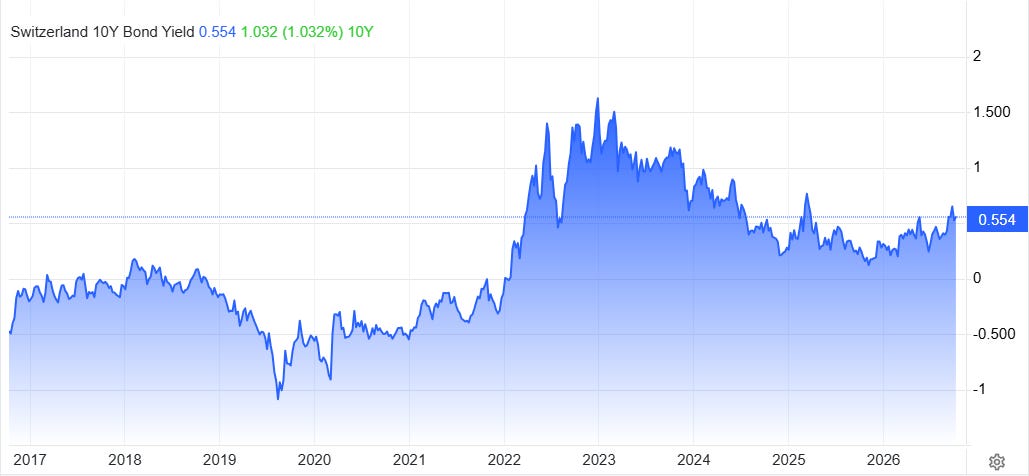
De yield van Zwitserland is lager dan die van Frankrijk, wat betekent dat beleggers het een veiliger plek vinden om geld te stallen dan Frankrijk. Dat was al jaren zo en het is niet zo vreemd. Door inflatie stijgt de yield, ook Zwitserland is een open economie. De inflatiepiek na de pandemie zien we daarom terug in de Zwitserse yield, wat dat betreft verschillen Frankrijk en Zwitserland niet van elkaar. Tot hier is er niets aan de hand.
Na 2024 laat ook de Zwitserse centrale bank de rente weer dalen, net als de ECB. Zoals verwacht daalt de Zwitserse yield dan wel, in tegenstelling tot wat er in Frankrijk gebeurt. Daarom is de geel-blauwe grafiek hierboven een zorgwekkend teken. De centrale bank probeert de yield van Frankrijk wel naar beneden te trekken, het land te helpen, maar het mislukt simpelweg. De grip op de financiële markten is weg!
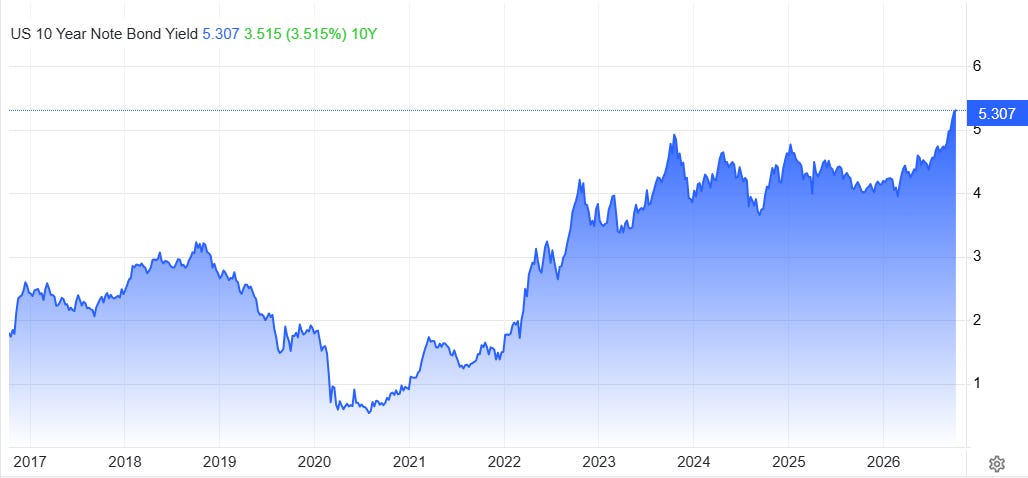
Ter vergelijking kijken we ook naar de VS. De yield daar stijgt met de inflatie van 2022 mee, dat is te verwachten. Na 2024 daalt de rente maar de yield blijft stijgen, ook los van de recente oorlog.
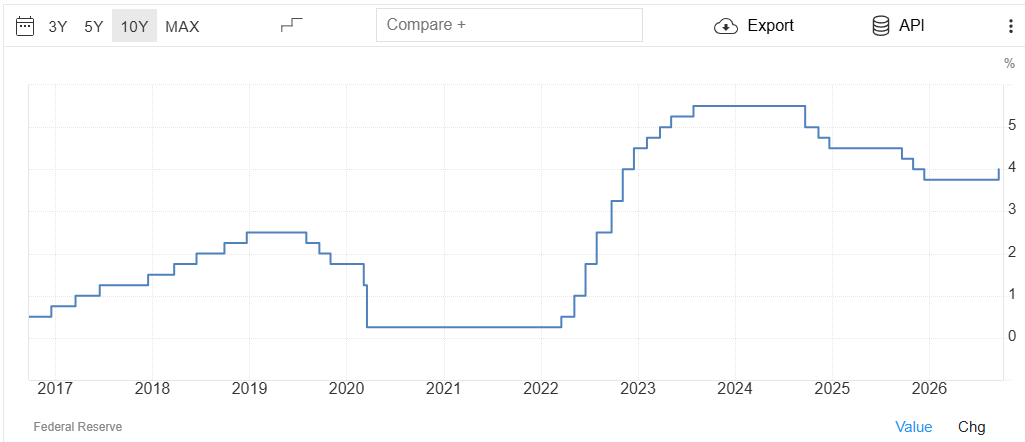
Waarom pakken we Singapore er niet bij, ter vergelijking? De yield stijgt daar in 2022 ook, maar daalt zoals verwacht wel na 2024. Er is daar recentelijk wel een stijging in de yield te zien, maar die volgt de beleidsrente. Zowel de VS als Frankrijk hebben echter een stijging in de yield die zich niet laat verklaren door het beleid van centrale banken. Dit is het gevolg van het gedrag van beleggers, die bepaalde landen inderdaad als gevaarlijker beschouwen dan andere. Een andere verklaring is er niet. Als de VS en Frankrijk last hebben van inflatie door de oorlog in Iran, dan hebben Singapore en Zwitserland dat redelijkerwijs ook. Daar zit het hem niet in.
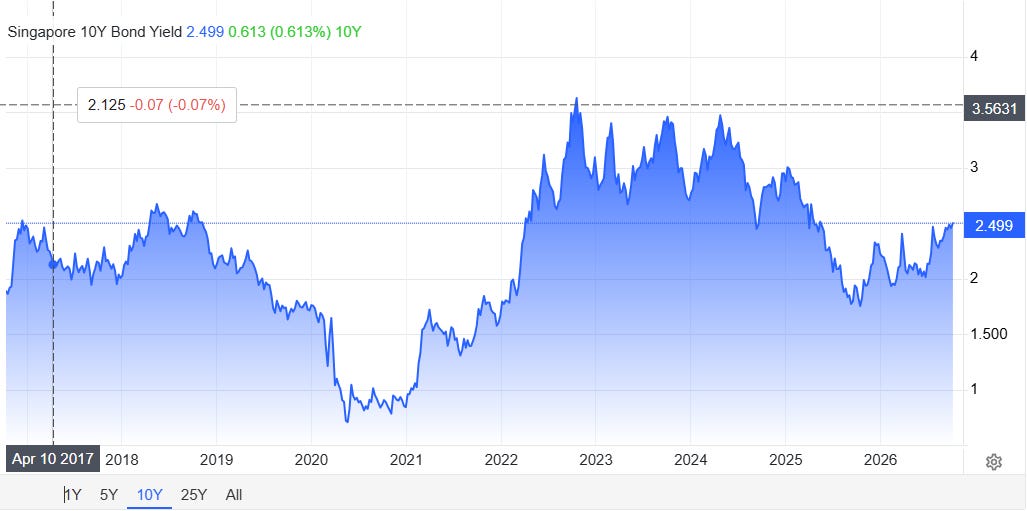
Singapore heeft zijn begroting (hieronder) duidelijk op orde. De grafiek laat het tekort of overschot per jaar in procenten zien. In normale jaren is er duidelijk sprake van een budget dat in evenwicht is. Soms is er wel een begrotingstekort, maar het blijft binnen de perken. Voor de pandemie was er ook weleens een compenserend plusje te zien. Een belegger weet dan dat de minister van Financiën de zaken onder controle heeft, van een keer een procent in de min krijg je niet meteen een kredietcrisis. De pandemie zorgde dan wel weer voor een begrotingstekort in Singapore van meer dan tien procent maar je ziet duidelijk dat de situatie meteen normaliseert, naar afwisselende kleine plussen en minnen. Hier koop je graag een obligatie van.
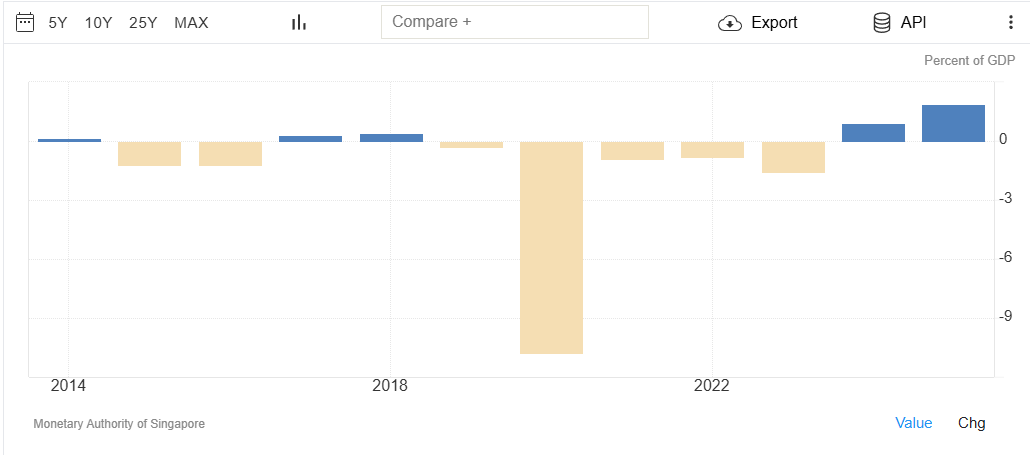
Van de VS kun je dat niet zeggen. Er zijn altijd begrotingstekorten, voor een plus moeten we echt naar de jaren ‘90, met Bill Clinton. Daarna trok iedereen de creditcard, het maakt niet uit of er een democraat of republikein in het Witte Huis zit. De pandemie was uitzonderlijk en toen moesten er vanwege een crisis nu eenmaal meer schulden worden gemaakt, vooruit. Maar het is duidelijk dat de situatie daarna niet meer stabiliseert, vergelijk het maar met Singapore. En ja, dan vraag je om zenuwachtige financiële markten en daarmee hogere yields. Het tekort is zes procent op jaarbasis, het begint op te tellen!
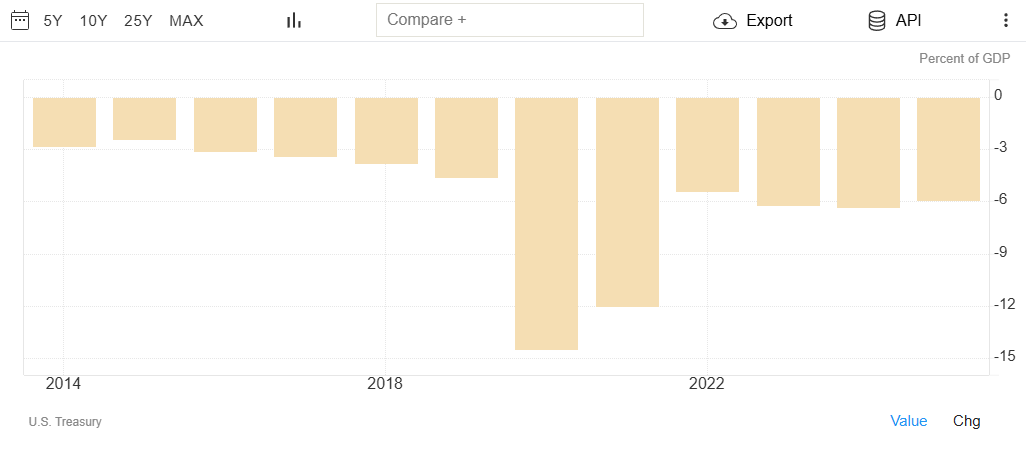
In deze discussie mag Noorwegen ook niet onvermeld blijven, het gezondste jongetje in de Europese klas. Een dip tijdens de pandemie, vooruit, alle begrip, maar die is daarna voorbij.
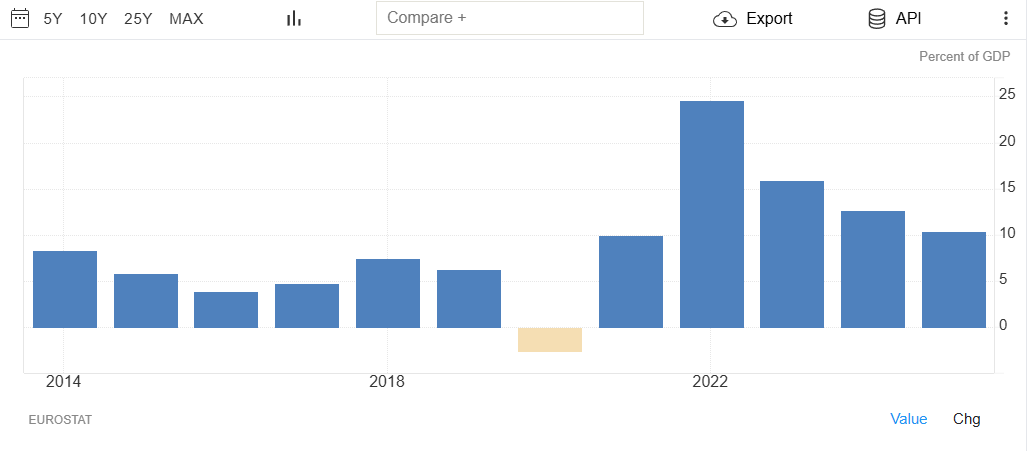
Binnen de eurozone kunnen we Slovenië ook noemen. Na een bancair probleem in 2013 zien we dat ook dit land de begroting onder controle heeft. Ze doen het niet zo goed als de Noren, maar ook hier heeft de minister van Financiën grip op de situatie, een tekort kan worden omgebogen. Maar Frankrijk? U raadt het waarschijnlijk al.
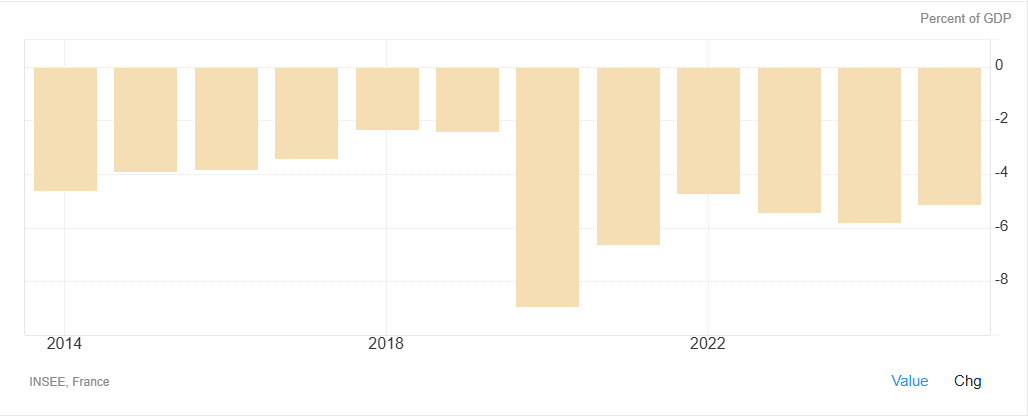
Ja, de pandemie was uitzonderlijk, er waren hoge eenmalige uitgaven die een hoog tekort kunnen verklaren. Maar erna? Net als de VS normaliseert de situatie niet naar misschien wel een klein plusje, waar bijvoorbeeld Singapore daar wel in slaagt. De tekorten blijven met ongeveer vijf procent per jaar te hoog en dat kunnen we niet toeschrijven aan de pandemie die nu voorbij is.
Dat geld zullen de Fransen moeten lenen, elk jaar opnieuw. Omdat er nooit een tekort is moet Frankrijk steeds meer lenen, ook om de rente op oude schulden te betalen. Beleggers krijgen terecht jeuk en dat vertaalt zich in hogere yields.
We bespraken het bij Het Gevallen Kwartje. De komende tijd komen hier meer van dergelijke analyses, voor nu zijn het wel even genoeg grafieken. Waar het om draait is de rare kloof rechts in de geel-blauwe grafiek: de ECB probeert de Franse yield naar beneden te trekken maar faalt overduidelijk. We mogen de komende tijd meer ingrijpen verwachten, de ECB heeft middelen om landen in nood extra te helpen. We hebben het dan over Frankrijk, geen klein land als Cyprus. En uit de andere voorbeelden blijkt dat we het over een patroon hebben. Sommige kleine landen hebben de zaakjes goed op orde, de grote landen als Frankrijk en de VS trekken de markten voor obligaties helemaal leeg. Kleine landen kunnen geen kredietcrisis veroorzaken, grote wel. Daarom moeten we dit in de gaten blijven houden.
Mijn werk wordt gratis ter beschikking gesteld, maar het kan er niet zijn zonder een bijdrage van de lezer. Kies zelf een bedrag, afhankelijk van wat u het waard vindt, via de knop hieronder. Of u bestelt mijn laatste boek. Democratie op de helling koopt u hierrr, er is een e-book en een papieren boek. Veel kijkplezier hieronder!
Ik ben dan altijd benieuwd wat een Milton Friedman of een Thomas Sowell hierover zegt.