

Op een gegeven moment is het geld op. Je kunt vinden dat Rusland met alle financiële middelen bestreden moet worden, dat grenzeloze solidariteit het waard is, dat zonder geld voor klimaatbeleid Europa morgen onder water loopt. Het zou allemaal kunnen. Maar op een gegeven moment is de koek gewoon op.
De Zambiaanse schrijfster Dambisa Moyo (hierboven) was een van de eersten om een vervelende probleem te benoemen. Deze econoom werkte eerst bij Goldman Sachs en zit nu in het Britse hogerhuis. Ze heeft het over ‘the great generation’, de mannen die eerst de nazi’s versloegen, daarna de economie weer opbouwden en uit bijkomend enthousiasme ook maar met hun respectieve dames de koffer in zijn gedoken. De babyboom van na de oorlog, inclusief de economische groei die gepaard ging met het herstel in Duitsland en Japan, zorgde voor een ongeziene groei in de welvaart. Alleen al door toegenomen consumptie van deze groep had je een forse economische groei mogen verwachten.
In haar boek Winner Take All beschrijft ze de wereldwijde strooptocht naar schaarse metalen en mineralen van de kant van China. Ze noemt en passant ook een economisch probleem waar de VS en Europa mee te maken gaan krijgen. De babyboom zorgt in het begin voor een groei van de beroepsbevolking. Als al die mensen massaal met pensioen gaan, krijgen we het tegenovergestelde effect. Dat speelt nu.
Europese landen (maar de VS ook) zullen binnenkort met een pensioengolf te maken krijgen. Tientallen miljoenen werkenden stoppen met productief te zijn, grotendeels. Hele generaties politici hebben deze mensen wijsgemaakt dat ze een door de staat gegarandeerd pensioen zullen krijgen, als maar op deze of gene optimist stemmen. Belofte maakt schuld, wat hier praktisch betekent dat je die mensen vervolgens ook ooit moet betalen. Je zou kunnen stellen dat we hier met een staatsschuld te maken hebben. Overheden hebben echter besloten de pensioenbeloftes niet bij de staatsschuld op te tellen, omdat de statistieken anders zo lelijk worden. Het is het grootste gevalletje creatief boekhouden uit de geschiedenis van de mensheid.
Wat zou er gebeuren als je die pensioenbeloftes wél bij de staatsschuld optelt? Zo gek is dat idee niet. Stel dat een Fransman nu 61 is, hij mag over twee jaar met pensioen. Frankrijk heeft een pay as you go-systeem. Dat betekent dat de werkenden van nu moeten betalen voor de gepensioneerden van nu. Als het aantal werkenden groeit, zoals bij de ‘great generation’ in de jaren ‘60, dan is het systeem in principe houdbaar. Als het aantal werkenden echter fors krimpt ten opzichte van het aantal gepensioneerden, dan heb je een probleem. Daarom is het beter om per gepensioneerde een potje te maken, dat is rondom vergrijzing een kopzorg minder.
Nederland heeft het beste pensioensysteem van de EU. Als het aantal werkenden door vergrijzing krimpt, zegt dat niets over de aanwezigheid van een spaarpot. Naast de AOW hebben mensen meestal ook deelgenomen aan een pensioenregeling. Frankrijk heeft die spaarpotten niet, er is enkel een vorm van AOW. Heel veel Franse ouderen zijn daar volledig van afhankelijk. Inmiddels gaat 14 procent van de Franse economie op aan het betalen van pensioenen. Als de specifieke Fransman in 2028 ook een pensioen krijgt, dan moet de overheid hem dan betalen met echt geld. De boekhoudregels voor bedrijven stellen dat als je nú weet dat je straks iets moet betalen, je het nú al opschrijft: dat heet het voorzichtigheidsprincipe. Overheden hebben in hun wijsheid besloten dat niet te doen, zodat statistieken een plezieriger indruk achterlaten. Dat is even leuk, maar die recente Franse pensionado verwacht straks wel een uitkering. En dan? Goede vraag.
Het Europees bureau voor de statistiek Eurostat houdt die impliciete pensioenverplichtingen wel bij. Het is een ingewikkelde som om te maken, want je moet inschatten hoe lang mensen nog leven en hoe veel pensioen ze zullen krijgen. Al die geschatte betalingen per jaar moet je dan in een enkel bedrag vatten. Dan krijg je een beeld van hoe groot de verplichting is. Eurostat publiceert die gegevens, eigenlijk een schuld, als percentage van de economie per land. Dan krijg je dit beeld.
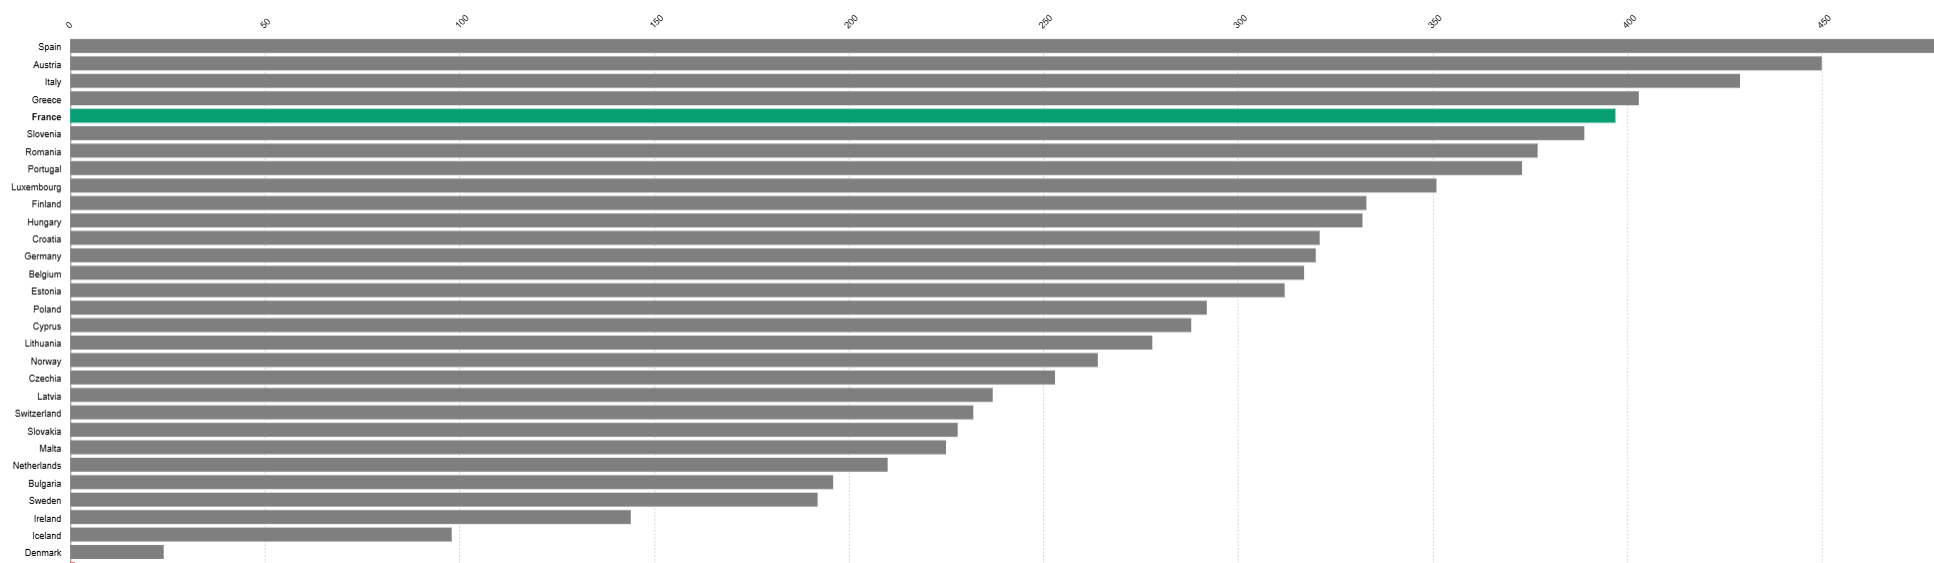
Frankrijk is groen gemaakt. En ja, u ziet het goed. De pensioenschuld is bijna 400 procent van de economie. Officieel bedraagt de Franse staatsschuld nu 119 procent van de economie. Die moet je naast deze 400 procent zetten. Spanje is kampioen in het maken van ongedekte pensioenschulden, met 500 procent. Nederland zit op minder dan de helft, dankzij het bestaan van het mooie pensioenstelsel.
Optimisten zullen zeggen dat een toekomstige Franse regering elk jaar dekking kan vinden voor deze schuld. Je verhoogt dan bijvoorbeeld de belastingen een beetje, of er wordt ergens anders wel gesneden. In theorie kan Frankrijk in 2028 een begroting hebben die in orde is, waarbij er dankzij ombuigingen voldaan kan worden aan de gedane beloftes, zoals met betrekking tot pensioenen. Alles is mogelijk. Er is dan wel een pensioenverplichting maar omdat het binnen het lopende jaar allemaal is opgelost, staat het in principe allemaal los van de staatsschuld. Daarom hoef je die 400 procent niet op te tellen bij die 119 procent, dat is veel te zwartgallig.
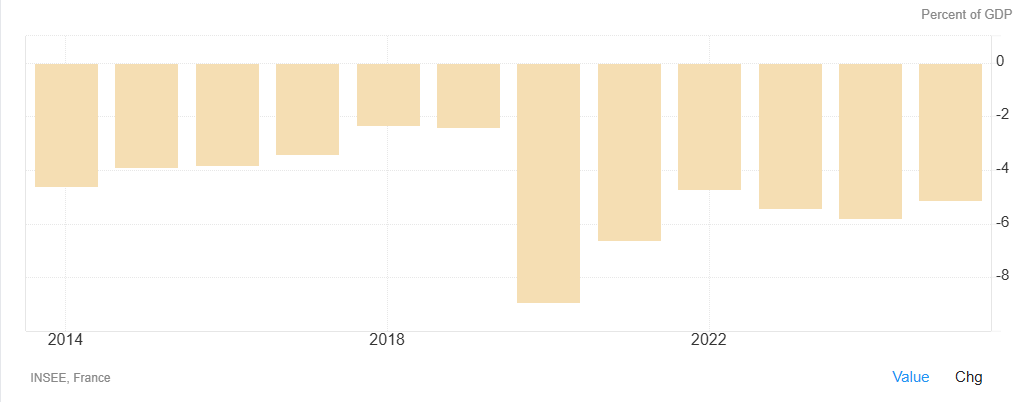
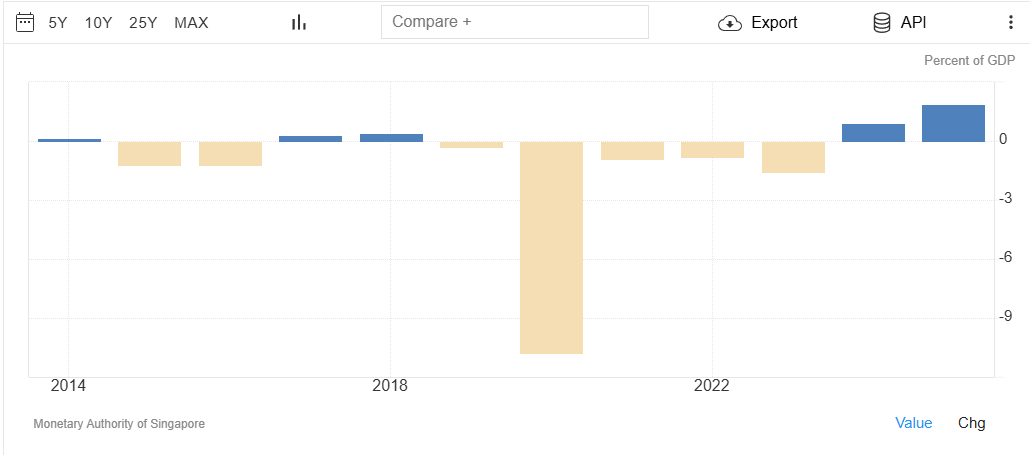
Aan de andere kant: de Franse begroting hierboven is helemaal niet op orde. Lees bijvoorbeeld dit interessante artikel van ING. In 2020 was er een uitzonderlijk groot tekort van bijna tien procent van de economie. Inmiddels is dat teruggelopen naar de helft. Knap, kun je zeggen, maar de tekorten zijn duidelijk hoger dan voor de pandemie - het is een blijvend probleem - en die tekorten zijn ook nooit omgebogen naar een plusje. Frankrijk zou dat een keer kunnen doen, gewoon om te laten zien dat ze het kunnen, en dan in een volgend jaar misschien weer een klein tekort hebben omdat omstandigheden dat nodig maken. In het artikel van gisteren zagen we landen die daar wel in slagen. Singapore is zo’n land, hieronder staan hun scores.
Inmiddels is duidelijk dat veel beleggers liever geld uitlenen aan landen die de zaakjes wel op orde hebben, dan aan landen bij wie de tekorten sinds de pandemie maar niet weggewerkt willen worden. Zo gek is dat toch niet? Daardoor stijgen de rentes voor landen met een rommelige boekhouding. Die oplopende tekorten moet je dan financieren met hogere rente en daar moet je ook weer geld voor lenen: zo kom je er nooit uit.
Onder die omstandigheden zijn die ongedekte schulden in je pensioenfonds wel een probleem. Het drukt allemaal immers op dezelfde begroting, die nu al aan het bezwijken is. Nota bene: een pensioenregeling ontstaat als een partij belooft een inwoner of werknemer van een inkomen te zien als een bepaalde leeftijd is bereikt. Zo’n belofte zou je als schuld kunnen zien. Als er wel een pensioenfonds is, dan neemt dat fonds de verplichting op zich en als het goed is staan er tegenover die verplichting ook bezitten. Laten we eens kijken naar het pensioenfonds voor de bouw, BpfBouw.
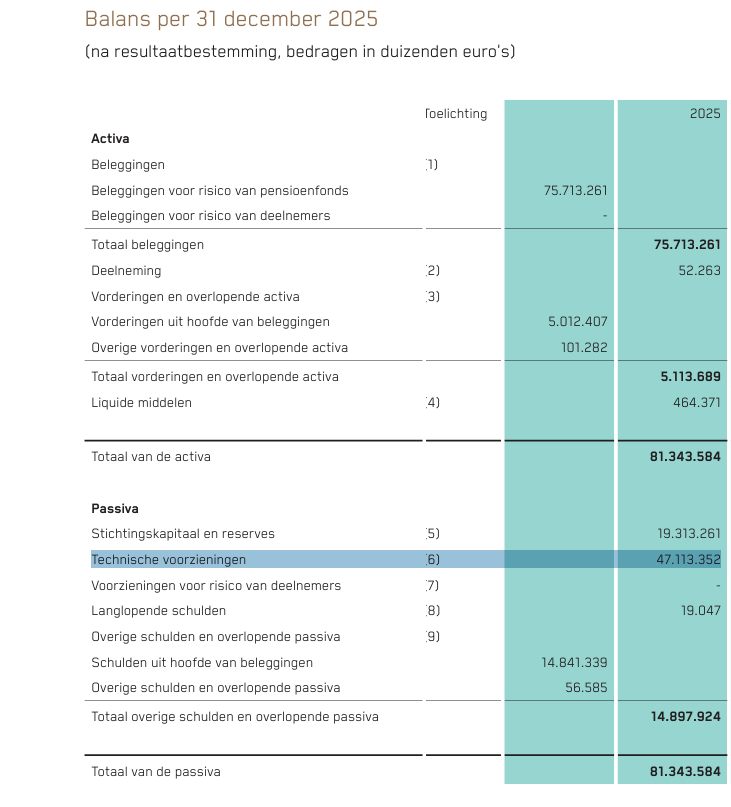
De technische voorziening geeft de genoemde pensioenbelofte weer, nu 47 miljard euro. Merk op dat een bestaand pensioenfonds het bedrag bij de schulden zet, in tegenstelling tot overheden. Het is ook hier trouwens geen misselijk bedrag. Alleen hebben die duizenden en duizenden aangesloten bouwvakkers jarenlang premie betaald. Daarmee zijn de bezittingen gekocht, vooral aandelen, obligaties en vastgoed. Ook mooi als je bouwvakker bent, je timmert letterlijk je eigen pensioen in elkaar. De beleggingen vertegenwoordigen een waarde van 75 miljard. In theorie kun je BpfBouw morgen opheffen. Je verkoopt die bezittingen en zegt tegen de aangesloten bouwvakkers dat ze het zelf maar moeten regelen, maar dan krijgen ze wel die bezittingen mee. De schuld bij de technische voorziening verdwijnt dan ook en je hebt zelfs een dikke plus! Daar kun je voor of tegen zijn, het is in ieder geval duidelijk dat je liever een pensioenfonds hebt met een schuld (de technische voorziening vanwege de pensioenverplichting) dat ook bezittingen heeft, dan een fonds dat dat laaatste niet heeft. Schulden maken is niet zo moeilijk, een bezit opbouwen wel.
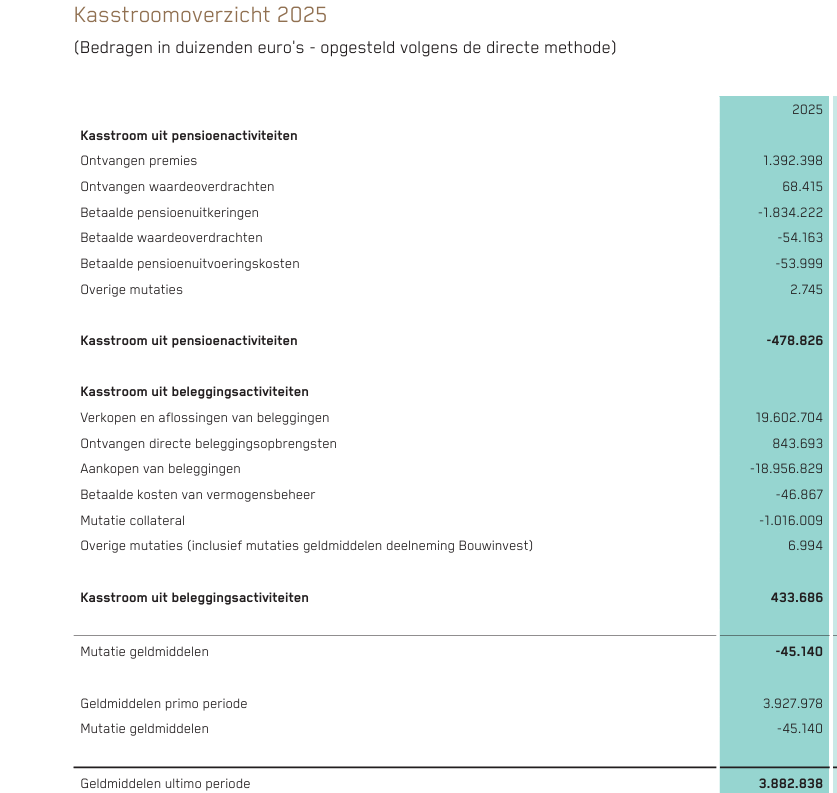
Naast een balans publiceert BpfBouw ook een kasstroomoverzicht. De verzekerden betalen elk jaar 1,4 miljard aan premie. Er gaat 1,8 miljard naar uitkeringen voor gepensioneerden. Daar lijkt een tekort te zitten. De beleggingen leveren gelukkig ook geld op. Op de aandelen ontvangt het fonds dividend en als ze aandelen verkopen met winst, levert dat liquide middelen op om uitkeringen te verzorgen. Op vastgoed ontvangt het fonds huur en op obligaties zit rente.
BpfBouw heeft constant een kleine vier miljard op de rekening staan. Dit is een goed georganiseerd fonds. Er is winst, bij een gezonde buffer. Als de vergrijzing hier toeslaat, zullen er op termijn misschien minder inkomsten zijn terwijl meer ex-bouwvakkers op hun pensioenuitkering rekenen. In de toekomst daalt dan ook de verplichting om uit te keren aan een gekrompen volgende generatie. Mocht de lezer een gepensioneerde bouwvakker zijn, dit overzicht laat zien dat BpfBouw zijn zaakjes goed geregeld heeft. Het is terecht als die constatering rust geeft.
Tegenover de pensioenverplichting staan dus bezittingen, die moeten helpen om de aangesloten reeds gepensioneerden van een stabiel inkomen te voorzien. Die bezittingen zijn in dit voorbeeld hoger dan die verplichting. Als er echter sprake is van een ongedekt pensioenfonds, zoals het hele Franse stelsel, dan heb je wel die technische voorziening (de pensioenverplichting, tientallen miljoenen Fransen rekenen erop dat ze nu of straks ook echt geld uitgekeerd krijgen) maar dan zonder die beleggingen. Er is gewoon nooit gespaard.
Als Frankrijk een soortgelijke opstelling zou maken, dan geeft die een vrij dramatisch beeld. Het nationaal inkomen is op dit moment afgerond 3 biljoen euro groot, dus duizend keer drie miljard. Eurostat heeft berekend dat de ongedekte pensioenverplichtingen 400 procent van de economie bedragen. Dat betekent dat er een technische voorziening is van 12 biljoen euro, oftewel € 12.000.000.000.000,00 als we het uitschrijven. Wat staat er tegenover die voorziening? Letterlijk niets! Dit is dus een ongedekte pensioenverplichting, een ‘unfunded liability’.
Tenminste, niets, er is de belofte om het elk jaar uit de begroting te halen. Daar kun je hoop uit putten, ware het dat de Franse begroting nou geen heel solide indruk maakt. Overigens, een leuk weetje: onlangs is ondergetekende uitgenodigd bij een netwerkborrel in Nieuwspoort. Die draaide om een keynote speech van de Zweedse econoom Johan Norberg, waarna enkele politici en ondernemers met elkaar in debat gingen.
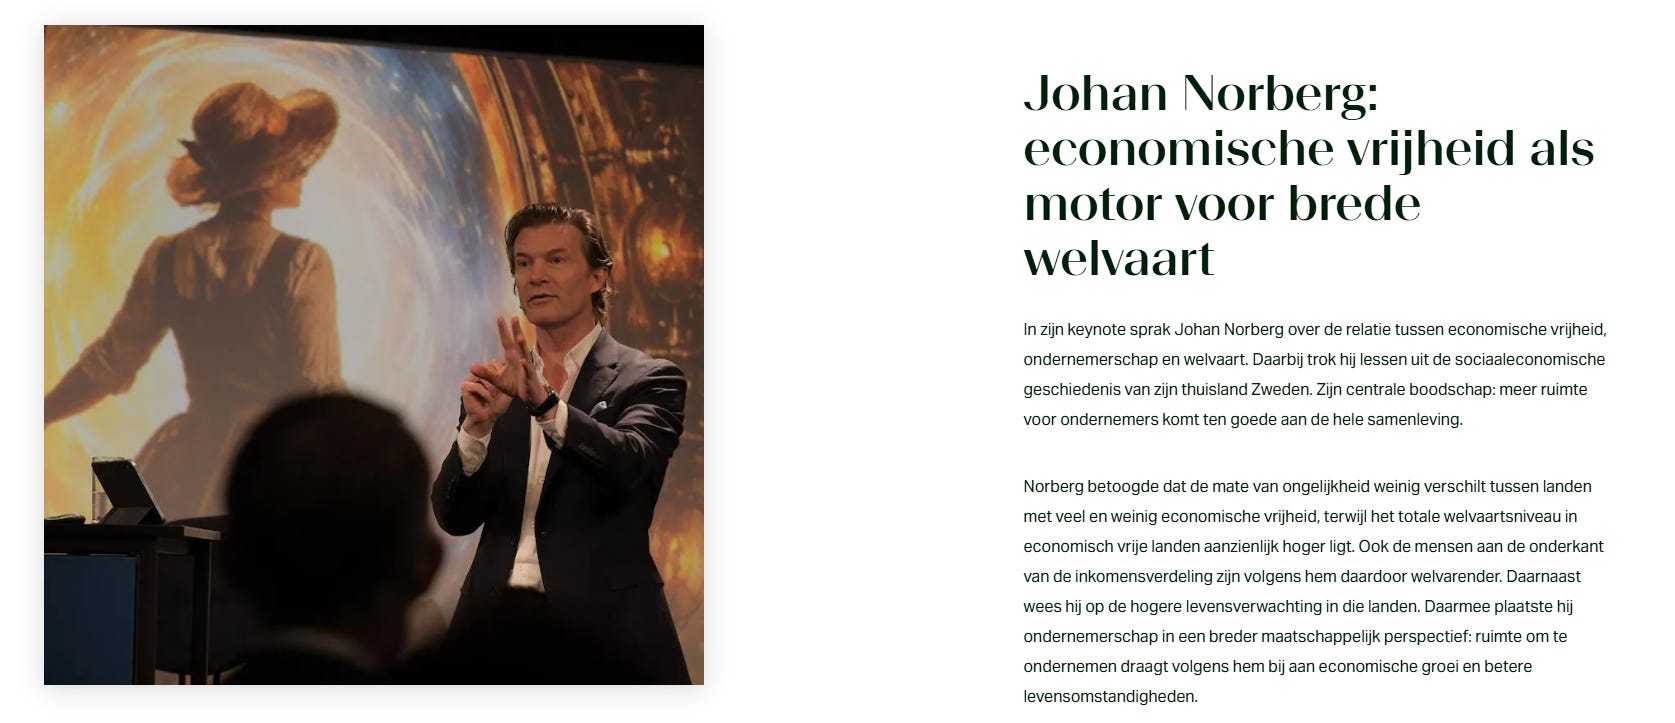
We kenden elkaar niet. Na afloop was er een borrel, waarbij een van de deelnemende politici ons aan elkaar voorstelde. Norberg vroeg waar ik me dan mee bezighield. Het antwoord: ‘unfunded liabilities’, ongedekte schulden dus. Norberg weet als econoom precies wat ermee wordt bedoeld. Hij noemde me lachend de ‘party pooper’. Dat was niet onaardig bedoeld, het sloeg de spijker op zijn kop. Ongedekte schulden, dat is niets iets waar je het op een leuk feestje over moet hebben. Begin erover en je staat al snel alleen in de hoek. Dat betekent niet dat het probleem er niet is. We hebben het erna maar ergens anders over gehad, dat wel. Het informele deel van zo’n meeting begint als de bar opengaat en is er ook voor de gezelligheid.
Als het allemaal van een afstandje beschouwt, dan valt niet in te zien hoe meerdere Europese landen voorkomen dat ze op korte termijn hard gaan snijden, ook op sociale voorzieningen. Het is inderdaad geen leuke discussie, maar hoe eerder je het probleem bespreekbaar maakt, hoe zachter de landing kan zijn. Dankzij een goed pensioensysteem heeft Nederland het beter voor elkaar dan bijvoorbeeld Frankrijk, maar ook in Nederland stijgen de rentelasten. Bij Vuurtoren TV (?) vroegen ze om het toe te lichten, hieronder te zien.
Mijn werk wordt gratis ter beschikking gesteld, maar het kan er niet zijn zonder een bijdrage van de lezer. Kies zelf een bedrag, afhankelijk van wat u het waard vindt, via de knop hieronder. Of u bestelt mijn boek. Democratie op de helling koopt u hierrr, er is een e-book en een papieren boek. Veel kijkplezier hieronder!
Ben benieuwd naar de reactie hierop van de import, het is nu al explosief terwijl ze momenteel alles krijgen. Gelukkig vindt de nedriglander het allemaal wel prima, die gaat weer trouw stemmen.....man man.
Ik denk dat Wimlex van O. Mark M., Ursula vL. En hun kornuiten straks een vet probleem hebben.